 Aller au contenu
Suivi de portefeuille : comment suivre actions, ETF, crypto et assurance vie au même endroit
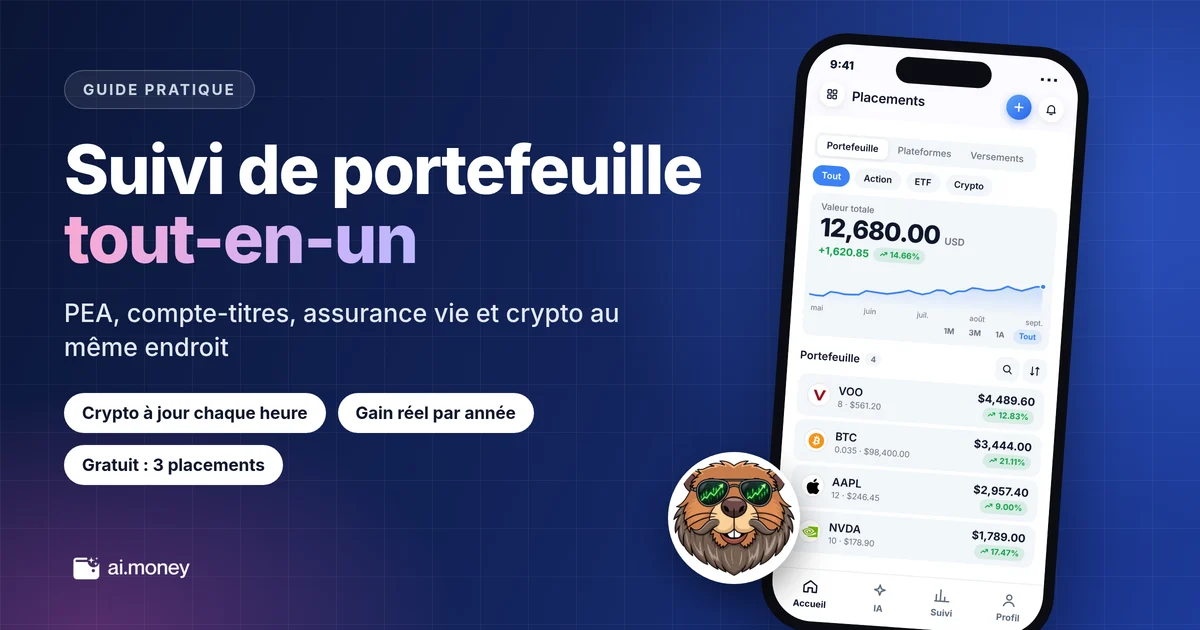
Pour faire le suivi de ton portefeuille, il te faut trois informations sur chaque placement, au même endroit : sur quelle plateforme il se trouve, combien tu y as versé et combien il vaut aujourd’hui. Tu calcules alors ce que tu as vraiment gagné : ce que tu as aujourd’hui, moins ce que tu avais au départ, moins tes versements, plus tes retraits. Avec 20 000 € au 1er janvier, 6 000 € versés, 1 000 € retirés et 26 500 € aujourd’hui, tu as gagné 1 500 €, pas 6 500 €. Tu peux le faire dans Excel ou dans AI Money, une application qui met à jour le cours de tes actions, ETF et cryptomonnaies et réunit ton PEA, ton compte-titres et ton assurance vie dans un seul portefeuille.
Précision : cet article est publié par AI Money, une application de finances personnelles. Les chiffres sont des exemples arrondis, en euros et en dollars, à remplacer par les tiens. AI Money n’est ni un courtier ni une plateforme d’échange de cryptomonnaies : elle n’achète pas, ne vend pas et ne garde pas ton argent. Fonctions et limites de la version 5.0, vérifiées le 2 octobre 2026.
Si tu es comme beaucoup d’épargnants, ton argent est réparti à trois ou quatre endroits : un PEA chez BoursoBank ou Fortuneo, un compte-titres chez Trade Republic ou DEGIRO, une assurance vie chez Linxea, un peu de bitcoin sur Binance. Chaque application te montre sa part, et aucune ne te dit combien tu as au total ni combien tu as gagné cette année. Faire le suivi de ton portefeuille, c’est réunir ces morceaux.
Qu’est-ce que le suivi de portefeuille ?
C’est avoir au même endroit, et à jour, ce que vaut chaque placement, ce que tu y as mis et ce que tu as gagné. Pas besoin de surveiller les cours toutes les heures : il s’agit de pouvoir répondre à trois questions.
- Combien j’ai au total ? Toutes plateformes confondues, les euros séparés des dollars.
- Combien j’ai vraiment gagné ? Sans confondre tes versements avec la performance.
- Comment c’est réparti ? Par plateforme et par type de placement, pour voir si tu dépends trop d’un seul.
Avec ces trois réponses, tu sais où mettre ton prochain versement et si tu avances au rythme voulu ; sans elles, tu regardes une application à la fois.
Quelles informations noter pour chaque placement ?
Six informations suffisent, que ce soit une action, un ETF, une cryptomonnaie ou une assurance vie :
| Information | Pourquoi elle compte | Exemple |
|---|---|---|
| Plateforme | Savoir combien tu as sur chacune | BoursoBank, Trade Republic, Linxea, Binance |
| Actif et type | Séparer actions, ETF, crypto, fonds et immobilier | TotalEnergies (action), IWDA (ETF), BTC (crypto), fonds en euros |
| Nombre de parts et PRU | Calculer la valeur et le gain de chaque ligne | 20 actions avec un prix de revient unitaire (PRU) de 60 € |
| Versements et retraits, avec la date | Ne pas confondre ton argent et ton gain | 300 € par mois sur le PEA, 1 000 € retirés en juin |
| Taux de change du versement | Savoir ce que t’a coûté en euros un achat en dollars | 1 000 € = 1 100 $ avec l’euro à 1,10 $ |
| Valeur du jour | Cours du marché, valeur du relevé ou valeur qui grandit avec le taux | IWDA au cours de clôture d’hier ; l’assurance vie à la valeur du dernier relevé |
L’information qu’on oublie souvent, ce sont les versements : sans eux, impossible de savoir si ton portefeuille a grossi parce qu’il a rapporté ou parce que tu y as remis de l’argent. Sur un PEA, c’est même celle qui compte : son plafond, 150 000 € pour un PEA bancaire, est un plafond de versements.
Comment calculer ce que tu as vraiment gagné ?
Gain réel = ce que tu as aujourd’hui − ce que tu avais au départ − ce que tu as versé + ce que tu as retiré. L’erreur classique, c’est de soustraire la valeur de janvier à celle d’aujourd’hui : ce calcul compte tes versements comme de la performance. La « plus-value latente » de ton courtier, elle, ne mesure qu’une ligne par rapport à son PRU.
| Ce qu’il faut compter | Montant (€) |
|---|---|
| Ce que tu avais au 1er janvier | 20 000 |
| Versé pendant l’année | 6 000 |
| Retiré | 1 000 |
| Ce que tu as aujourd’hui | 26 500 |
| Gain réel (26 500 − 20 000 − 6 000 + 1 000) | 1 500 |
| Le mauvais calcul (26 500 − 20 000) | 6 500 |
1 500 €, pas 6 500 €. Les 5 000 € d’écart sont ton propre argent (6 000 € versés moins 1 000 € retirés) : si tu les comptes comme du gain, ton portefeuille semble avoir rapporté 32,5 % alors qu’il a rapporté environ 6 %.
Pour une performance approximative, divise le gain par ce que tu avais plus tes versements nets : 1 500 € sur 25 000 € (20 000 + 6 000 − 1 000), soit 6 %. Ce calcul ignore la date de chaque versement, dont tiennent compte le TWR ou la méthode de Dietz modifiée, mais il t’évite de te raconter des histoires. Pour voir ce que cet argent pourrait devenir, essaie le calculateur d’intérêts composés.
Et si tu investis en dollars avec des euros ?
Ton gain en dollars et ton gain en euros peuvent aller dans des directions opposées. Si tu convertis 1 000 € quand l’euro vaut 1,10 $, tu reçois 1 100 $. Ton ETF prend 6 % et vaut 1 166 $, mais l’euro est monté à 1,20 $ : en euros, ça fait 971,67 €. Tu as gagné 66 $ et perdu 28,33 €.
Note donc chaque versement avec le taux auquel ton courtier a converti : il est proche du cours de référence que la BCE publie chaque jour ouvré et que la Banque de France reprend sur son site. Un ETF coté en euros peut d’ailleurs contenir des actions américaines : le change est alors dans le prix.
Excel ou application : où suivre ton portefeuille ?
Ça dépend du nombre de placements que tu as et du temps que tu veux y passer. Voici cinq façons de faire, avec ce que chacune fait bien et où elle s’arrête :
| Option | Ce qu’elle fait bien | Où elle s’arrête | Prix |
|---|---|---|---|
| Excel ou Google Sheets | Gratuit et sur mesure ; tu vois chaque formule | Cours et taux de change à mettre à jour toi-même ; peu pratique sur téléphone ; une formule cassée ne prévient pas | Gratuit |
| L’application de ton courtier | Le cours de ce que tu détiens chez lui, en direct | Ne voit que sa plateforme : ni ton assurance vie, ni ton autre courtier, ni tes cryptos | Incluse avec ton compte |
| Finary | Synchronisation avec plus de 20 000 banques et plateformes ; suit aussi l’immobilier, les SCPI et l’épargne salariale | Offre gratuite limitée à 2 synchronisations ; la gestion du budget n’arrive qu’avec Finary Plus | Gratuit ; Lite 54,99 €/an ; Plus 149,99 €/an |
| Delta by eToro | Synchronisation avec plus de 200 courtiers, plateformes crypto et portefeuilles ; cours en temps réel | Rien pour les dépenses ni le budget ; offre gratuite jusqu’à 10 actifs | Gratuit ; PRO et PRO+ payants |
| AI Money | Tes placements à côté de tes dépenses et de ton budget ; chaque versement avec son taux du jour ; cours des actions françaises, des ETF UCITS et de 250 cryptomonnaies | Aujourd’hui, tu notes tes positions toi-même ; actions et ETF au cours de clôture, pas en temps réel ; assurance vie et fonds à la valeur que tu notes | Gratuit jusqu’à 3 placements ; Elite 9,99 €/mois ou 89,99 €/an |
Laquelle choisir. Excel pour quelques lignes que tu mets à jour à la main ; l’application de ton courtier si tout est chez lui ; Finary pour tout synchroniser, immobilier compris ; Delta pour du temps réel ; AI Money pour tes placements à côté de ton budget, chaque versement avec son taux, sans donner les identifiants de ton courtier.
Si tu tiens ton portefeuille dans Google Sheets, la fonction GOOGLEFINANCE récupère le cours de nombreuses actions, avec un différé de 20 minutes maximum ; ce qu’elle ne règle pas, ce sont le taux de chacun de tes versements, la valeur de ton assurance vie et le reste de ton argent.
Comment suivre un PEA, une assurance vie et des cryptos dans AI Money ?
Dans AI Money, chaque banque, courtier, assureur ou plateforme crypto devient une plateforme (si la tienne n’est pas au catalogue, tu écris son nom). Voici où ranger chaque placement et comment il est valorisé :
| Ce que tu as | Plateforme à ajouter | Comment AI Money le valorise |
|---|---|---|
| PEA | Ta banque ou ton courtier : BoursoBank, Fortuneo, Bourse Direct… | Cours de clôture des actions du catalogue (LVMH, TotalEnergies, Airbus, Sanofi…) ; un ETF éligible au PEA comme CW8 n’est pas au catalogue aujourd’hui : il se note avec sa valeur |
| Compte-titres | Trade Republic, DEGIRO, Interactive Brokers, Saxo Bank… | Cours de clôture des ETF du catalogue (IWDA, VWCE, EUNL…) et des actions américaines (Apple, Microsoft…) |
| Assurance vie (fonds en euros et unités de compte) | Ton assureur ou ton courtier : Linxea, Yomoni, Nalo… | La valeur que tu notes, par exemple à chaque relevé |
| PER | Ta banque, ton assureur ou ta plateforme | La valeur que tu notes |
| Cryptomonnaies | Binance, Coinbase, Bitpanda, Kraken… | Cours mis à jour toutes les heures pour les 250 plus grandes |
| Compte à terme, obligation | Ta banque ou ton courtier | Type « Dépôt à terme / obligation » : montant, taux et échéance, pour une valeur brute qui grandit chaque jour et s’arrête à l’échéance (10 000 € à 3 % par an valent 10 300 € au bout d’un an) |
| Livret A, LDDS | Pas de plateforme : un compte « Épargne » dans AI Money | De l’épargne disponible : elle compte dans ton solde, pas dans ton portefeuille |
Et en Belgique, en Suisse ou au Canada ?
Le principe ne change pas : une plateforme par banque ou par courtier, chaque devise dans son monde. En Suisse, Swissquote et Interactive Brokers sont au catalogue en francs suisses, avec le cours de Nestlé, Novartis ou Roche ; au Canada, Questrade et Wealthsimple, en dollars canadiens, avec les FNB (les ETF) XEQT et VEQT ; en Belgique, tu y trouves DEGIRO, Saxo Bank ou Bitpanda. Tout ce que suit l’application de suivi de portefeuille, type par type, est détaillé sur sa page.
Comment faire le suivi de ton portefeuille avec AI Money ?
Dans AI Money, le suivi de portefeuille vit dans la même application que tes dépenses : tu ouvres Placements, et l’application calcule le reste à partir de ce que tu notes.
- Ajoute tes plateformes. Ta banque, ton courtier, ton assureur ou ta plateforme crypto : l’application en reconnaît plus de 170, dont BoursoBank, Bourse Direct, Fortuneo, Trade Republic, DEGIRO, Saxo Bank, Interactive Brokers, Trading 212, XTB, eToro, Revolut, Bitpanda, Coinbase, Binance, Yomoni, Nalo et Linxea. Si la tienne n’y est pas, tu écris son nom.
- Note tes versements. L’argent envoyé à chaque plateforme, dans sa devise, avec le taux du jour si tu passes des euros aux dollars ; l’application affiche ton taux moyen. Un versement fait baisser ton solde comme un virement entre tes comptes, pas comme une dépense du mois : ton budget reste juste. Tu peux exporter tes versements ou les importer depuis un fichier.
- Ajoute tes positions. Cherche l’actif par son nom ou son ticker parmi plus de 1 000 actions, ETF et fonds (Paris, Francfort, Amsterdam, Londres, Zurich, New York, Toronto…) ou les 250 plus grandes cryptomonnaies, puis note tes achats, tes ventes et tes dividendes : l’application calcule le nombre de parts et ton prix moyen d’achat.
- Regarde ton portefeuille. La valeur totale par devise, ce que vaut chaque placement, la répartition par plateforme et par type d’actif, et le graphique sur 1 mois, 3 mois, 1 an ou depuis le début. Les cryptomonnaies se mettent à jour toutes les heures, les actions et les ETF au cours de clôture de chaque jour.
- Consulte « Par année ». Pour chaque plateforme : ce que tu avais, ce que tu as versé et retiré, ce que tu as et ce que tu as gagné, avec la formule de plus haut.
- Fixe ton plan de l’année. Combien tu veux verser cette année : l’application te montre où tu en es et combien verser chaque mois pour y arriver.
- Demande à Denis. « Combien j’ai gagné cette année avec mes placements ? » L’assistant IA de l’application te répond avec tes chiffres ; pour ça, un résumé de tes placements part avec ta question vers nos serveurs et vers OpenAI.
Chaque devise reste dans son monde, avec son propre total : rien n’est converti dans ton dos. L’offre gratuite et Pro suivent jusqu’à 3 placements et 3 versements ; l’offre Elite (9,99 € par mois ou 89,99 € par an sur l’App Store France, au 2 octobre 2026) n’a pas de limite.
AI Money achète-t-elle ou vend-elle des placements ?
Non. AI Money n’est ni un courtier ni une plateforme d’échange : on n’y achète rien, on n’y vend rien et on n’y garde pas d’argent. C’est un registre de ce que tu détiens ailleurs, pour savoir combien ça vaut et combien tu as gagné. Pour investir, il te faut un intermédiaire autorisé. En France, l’AMF publie ses listes noires et la liste blanche des prestataires de services sur crypto-actifs (PSCA), statut exigé depuis le 1er juillet 2026 ; une banque ou un courtier en ligne doit figurer au registre REGAFI, et un courtier en assurance ou un conseiller en investissements financiers, à l’ORIAS. En Belgique, la FSMA publie la liste des entreprises irrégulièrement actives ; en Suisse, la FINMA, celle des établissements autorisés.
Questions fréquentes sur le suivi de portefeuille
Réunis au même endroit trois informations sur chaque placement : la plateforme où il se trouve (banque, courtier, assureur ou plateforme crypto), ce que tu y as mis, c’est-à-dire tes versements et tes retraits avec le taux de change du jour si tu passes des euros aux dollars, et ce qu’il vaut aujourd’hui. Tu sais alors combien tu as au total, comment c’est réparti et combien tu as vraiment gagné. Tu peux le faire dans Excel ou Google Sheets, ou dans une application comme AI Money, qui met à jour le cours des actions, des ETF et des cryptomonnaies.
Gain réel = ce que tu as aujourd’hui − ce que tu avais au départ − ce que tu as versé + ce que tu as retiré. Si tu commences l’année avec 20 000 €, que tu verses 6 000 €, que tu retires 1 000 € et que tu as aujourd’hui 26 500 €, tu as gagné 1 500 €, pas 6 500 € : les 5 000 € d’écart sont ton propre argent. Pour une performance approximative, divise le gain par ce que tu avais plus tes versements nets : 1 500 € sur 25 000 €, soit 6 %. Le TWR ou la méthode de Dietz modifiée tiennent aussi compte de la date de chaque versement.
AI Money réunit actions, ETF, fonds, cryptomonnaies, assurance vie, comptes à terme et même un appartement dans le même portefeuille, à côté de tes dépenses et de ton budget. L’application reconnaît plus de 170 plateformes, dont BoursoBank, Fortuneo, Trade Republic, DEGIRO, Linxea, Yomoni, Binance et Coinbase. Elle est gratuite jusqu’à 3 placements ; Elite (9,99 € par mois ou 89,99 € par an sur l’App Store France, au 2 octobre 2026) enlève la limite. Si tu préfères que tout se synchronise seul, Finary se connecte à plus de 20 000 banques et plateformes, avec une offre gratuite limitée à 2 synchronisations (selon son site et sa fiche App Store, au 2 octobre 2026).
Aujourd’hui, c’est toi qui notes tes positions et tes versements dans AI Money, et l’application met les cours à jour toute seule : les cryptomonnaies toutes les heures, les actions et les ETF au cours de clôture de chaque jour. Elle ne te demande ni l’identifiant ni le mot de passe de ton courtier ou de ta banque, et elle ne peut rien acheter ni vendre : tu passes tes ordres là où tu le fais déjà. Une assurance vie ou un fonds se notent avec leur valeur, par exemple à chaque relevé, et un compte à terme grandit avec son taux.
Ton portefeuille est enregistré sur ton téléphone, et dans tes sauvegardes si tu en fais. Pour le cours d’une action ou d’un ETF, AI Money envoie son symbole à nos serveurs ; celui des cryptomonnaies vient d’une liste publique que l’application télécharge en entier, la même pour tout le monde. Pour afficher le logo de chaque entreprise, elle demande l’icône de son site à un service d’icônes. Et si tu poses une question à Denis, l’assistant IA, un résumé de tes placements (valeur, symboles et plus-value) part avec elle vers nos serveurs, puis vers OpenAI, pour qu’il puisse te répondre.
Pour aller plus loin
- Application de suivi de portefeuille : ce qu’elle suit et ce qu’elle coûte
- Calculateur d’intérêts composés : combien ton argent peut grandir
- AI Money : les offres Free, Pro et Elite
- Une application de budget sans connexion bancaire
- Applications de finances personnelles avec IA : le comparatif 2026
- Listes noires des sociétés et sites non autorisés, sur le site de l’AMF
AI Money
Suivi des dépenses avec l'IA
Commence gratuitement, en moins d'une minute
- Gratuit pour toujours
- Sans carte
- Tes données, sur ton appareil par défaut

